
Creada en 1967 durante el gobierno de Eduardo Frei Montalva, la Unidad de Fomento nació valiendo cien escudos y se reajustaba cada tres meses. Pero esta unidad de cuenta, que nunca tuvo billetes ni monedas, terminó convertida en fuente de controversias. La crisis de 1982 alimentó el malestar de los deudores y Francisco Javier Errázuriz prometió eliminarla en cinco minutos. Casi seis décadas después, la discusión continúa.
En 1989, cuando Chile se preparaba para sus primeras elecciones presidenciales después de 17 años de régimen militar, el empresario Francisco Javier Errázuriz Talavera encontró en la Unidad de Fomento (UF) uno de sus blancos políticos. Conocido popularmente como Fra Fra, el candidato independiente prometió que, si llegaba a La Moneda, la eliminaría en apenas cinco minutos.
La promesa apuntaba a un instrumento que ya llevaba más de dos décadas formando parte de la economía chilena. Para entonces, numerosas familias estaban familiarizadas con una unidad de valor que se reajustaba de acuerdo con la inflación y que, especialmente en el caso de los créditos hipotecarios, podía hacer subir los dividendos en pesos sin que las remuneraciones aumentaran en igual proporción.
La propuesta no surgía en el vacío. Chile había atravesado una profunda crisis económica en 1982, durante la cual el aumento del desempleo y el deterioro de los ingresos habían provocado serias dificultades entre los deudores habitacionales. La UF, que protegía el valor real de los préstamos, también había pasado a representar para muchos hogares una obligación cuyo monto en pesos seguía reajustándose aunque sus ingresos disminuyeran.
Errázuriz no llegó a la Presidencia, pero su promesa quedó entre los episodios más recordados de la resistencia política y social a la UF.
La paradoja es que aquella unidad que algunos querían hacer desaparecer había sido creada precisamente para resolver otro problema histórico de Chile: cómo ahorrar, prestar e invertir dinero en un país donde la inflación erosionaba permanentemente su valor.
Y había algo todavía más particular. La UF no era una moneda física. Nunca se acuñaron monedas de una unidad de fomento ni se imprimieron billetes con esa denominación. Era una unidad de cuenta, es decir, una medida que permite expresar valores monetarios, así como el metro mide longitudes y el kilogramo mide masas.
Con ella podían calcularse deudas, créditos y otras obligaciones, pero los pagos se efectuaban en la moneda corriente: primero en escudos y después en pesos.
Su historia había comenzado con un valor de apenas cien escudos.
Cien escudos para enfrentar la inflación
El 20 de enero de 1967, el Diario Oficial publicó el Decreto Supremo N.º 40 del Ministerio de Hacienda, firmado el 2 de enero por el presidente Eduardo Frei Montalva y su ministro de Hacienda, Sergio Molina Silva.
La disposición reglamentaba las operaciones reajustables de los bancos de fomento y establecía una nueva unidad para expresar el capital de determinados préstamos: la Unidad de Fomento.
Su artículo transitorio fijó expresamente el valor inicial en E°100, mientras que el artículo 4.º estableció que ese valor permanecería fijo durante cada trimestre calendario y se reajustaría según la variación del Índice de Precios al Consumidor (IPC).
A diferencia de la actualidad, por lo tanto, la UF no cambiaba todos los días. Durante sus primeros años, su valor se mantenía durante tres meses.
El propósito era enfrentar las consecuencias de una inflación que desincentivaba el ahorro y dificultaba el desarrollo de operaciones financieras de largo plazo. Quienes prestaban dinero podían recibir años después una suma cuyo poder adquisitivo era considerablemente inferior al original.
La UF buscaba resolver ese problema: permitir que el capital de las operaciones reajustables mantuviera su valor real, independientemente de la pérdida de poder adquisitivo de la moneda corriente.
La distancia entre aquella UF original y la actual permite dimensionar la transformación monetaria que ha vivido Chile.
Cuando fue creada en 1967, su valor inicial era de cien escudos, una cantidad que, aplicando únicamente la conversión monetaria de 1975 —cuando mil escudos fueron reemplazados por un peso—, equivalía nominalmente a diez centavos de la nueva moneda.
Casi seis décadas después, el 30 de octubre de 2026, una UF alcanza los $41.242,32, según el Servicio de Impuestos Internos.
Aunque esa comparación no representa una equivalencia de poder adquisitivo entre ambas fechas, ilustra la magnitud del cambio de los valores nominales y los efectos de la inflación que precisamente motivaron la creación de esta unidad de cuenta.
Mientras el escudo desapareció y fue reemplazado por el peso, la UF sobrevivió a la transformación monetaria y continuó reajustándose para preservar su valor real.
El decreto original puede consultarse íntegramente en la Biblioteca del Congreso Nacional.
Sergio Molina y Carlos Massad, entre los padres de la UF
Detrás de la nueva unidad de cuenta estuvo el equipo económico del gobierno de Eduardo Frei Montalva, encabezado por Sergio Molina, en el que también participó Carlos Massad.
Ambos recordarían décadas después las dificultades que habían enfrentado para introducir una innovación de esa naturaleza.
En una entrevista publicada por El Mercurio en enero de 2008, Molina y Massad reconstruyeron los antecedentes de la UF y las condiciones económicas que motivaron su nacimiento.
La idea de incorporar reajustabilidad a las operaciones financieras no había surgido de la nada. Chile ya contaba con experiencias anteriores en el financiamiento habitacional, particularmente a través de la Corporación de la Vivienda y las asociaciones de ahorro y préstamo.
También existían instrumentos reajustables destinados a proteger el ahorro, como los Certificados de Ahorro Reajustables del Banco Central.
Lo novedoso de la UF fue establecer una unidad común de valor para determinadas operaciones financieras, sin necesidad de crear una nueva moneda.
Sergio Molina reconocería posteriormente que su introducción estuvo lejos de ser pacífica. En una entrevista publicada por Diario Financiero en abril de 2008, recordó que su implementación había provocado una discusión importante y que los contratos expresados en UF tardaron en adquirir aceptación.
La palabra «fomento» reflejaba la intención de estimular el ahorro y facilitar la disponibilidad de recursos para financiar inversiones.
Y esa fue una de sus principales consecuencias económicas. Al proteger el valor real de las obligaciones financieras, la UF contribuyó al desarrollo de instrumentos de ahorro y créditos de largo plazo.
Para quien entregaba recursos mediante un contrato reajustable, la inflación dejaba de representar automáticamente una pérdida del valor real del capital. Para quien solicitaba un préstamo, la existencia de ese mecanismo facilitaba el acceso a financiamiento por períodos considerablemente más extensos.
Décadas después, Carlos Massad seguiría defendiendo ese resultado. En una entrevista publicada por Ex-Ante en 2025, sostuvo que la UF había sido fundamental para que Chile pudiera desarrollar créditos hipotecarios con plazos superiores a veinte años.
Una unidad de cuenta que nunca tuvo monedas
Desde la perspectiva de la historia monetaria chilena, la UF representa una experiencia singular.
En 1967, el dinero que circulaba en Chile era el escudo, introducido en 1960 para reemplazar al antiguo peso a una equivalencia de mil pesos por escudo.
Las transacciones se efectuaban utilizando monedas y billetes emitidos en esa denominación.
La Unidad de Fomento, en cambio, no tenía una representación física. Existía como una medida de valor definida por las normas y utilizada en contratos y operaciones financieras.
Podía determinar el monto de una deuda, expresar el precio de una propiedad o servir de referencia para una inversión, pero nadie podía acudir a una sucursal bancaria y solicitar que le entregaran billetes de UF.
Su utilidad provenía de una característica que la moneda corriente no garantizaba: su valor en escudos, y posteriormente en pesos, se ajustaba de acuerdo con la inflación medida por el IPC.
Esta distinción es fundamental. Mientras el escudo y después el peso servían como medios de pago, la UF permitía expresar el valor reajustable de una obligación.
El economista estadounidense Robert Shiller estudió precisamente esta particularidad en sus investigaciones sobre las unidades de cuenta indexadas. El premio Nobel de Economía destacó la experiencia chilena como uno de los ejemplos más conocidos de utilización de instrumentos cuyo valor se ajusta a la inflación.
Así, Chile terminó desarrollando una forma de dinero inmaterial que convivía con su moneda oficial y adquirió una presencia creciente en la vida económica.
De los reajustes trimestrales a un valor diferente cada día
La UF de 1967 era bastante distinta de la que conocen actualmente los chilenos.
Durante sus primeros años se reajustaba trimestralmente. Pero la inflación y las transformaciones del sistema financiero llevaron a modificar ese mecanismo.
En 1975 se estableció el reajuste mensual de su valor.
Ese mismo año, Chile volvió a cambiar su unidad monetaria. El escudo fue reemplazado por el peso, a una equivalencia de mil escudos por peso, y la UF comenzó a expresarse en la nueva moneda.
El siguiente cambio fundamental ocurrió en 1977, durante el régimen militar. El Decreto Supremo N.º 613 modificó nuevamente las reglas de reajustabilidad.
Desde el 1 de agosto de ese año comenzó a determinarse un valor para cada día, distribuyendo la variación mensual del IPC.
Por eso, aunque actualmente la UF tiene un valor diario, su evolución sigue dependiendo de la inflación mensual informada por el Instituto Nacional de Estadísticas. No existe un IPC distinto para cada jornada.
La reforma puede consultarse en el Decreto Supremo N.º 613 de 1977.
En pocos años, la unidad creada para facilitar operaciones financieras reajustables había adquirido las características que permitirían extender su utilización a múltiples contratos.
De los créditos de fomento a los dividendos de las familias
La UF no permaneció limitada a las operaciones para las cuales había sido concebida en 1967.
Durante los años setenta, su utilización se extendió al sistema financiero y al financiamiento habitacional, hasta convertirse en una referencia para determinar los dividendos hipotecarios.
Un hito fue el Decreto N.º 578 de septiembre de 1978, que estableció expresamente la utilización de UF en los mutuos hipotecarios habitacionales y sus correspondientes dividendos.
La expansión alcanzó también a contratos ajenos al crédito bancario. La Ley N.º 18.101 de enero de 1982, que reguló los arrendamientos urbanos, incorporó la variación de la UF como mecanismo para reajustar pagos atrasados. Esto no significa que todos los arriendos comenzaran entonces a pactarse en esa unidad, pero demuestra su presencia en la regulación de las relaciones entre propietarios y arrendatarios.
En el ámbito de la salud privada, las isapres, creadas en 1981, también terminaron utilizando la UF para expresar los precios de sus planes. Sin embargo, la adopción de esta práctica no puede atribuirse a una fecha inaugural única suficientemente documentada.
De esta manera, una unidad de cuenta que había nacido para facilitar operaciones financieras comenzó a incorporarse progresivamente a contratos que afectaban directamente los presupuestos familiares.
Y esa expansión tuvo consecuencias especialmente visibles cuando la economía chilena enfrentó una de sus peores crisis.
La crisis de 1982 y el drama de los deudores hipotecarios
La crisis económica de 1982 puso a prueba el sistema de financiamiento reajustable que Chile había desarrollado durante los años anteriores.
El aumento del desempleo, la caída de los ingresos y las dificultades financieras de numerosas familias hicieron cada vez más complejo cumplir con obligaciones hipotecarias expresadas en UF.
El problema tenía antecedentes. Bajo el antiguo Sistema Nacional de Ahorro y Préstamo existían mecanismos que permitían reajustar ciertas deudas habitacionales de acuerdo con el IPC o con la evolución de los sueldos y salarios, aplicando el índice más favorable al deudor.
Sin embargo, modificaciones posteriores y procesos de repactación, particularmente en 1980, llevaron a que determinados créditos pasaran a expresarse en UF.
Cuando llegó la crisis, esas diferencias adquirieron especial importancia. Mientras las obligaciones en UF mantenían su valor real mediante el reajuste por inflación, los ingresos de numerosos deudores disminuyeron o dejaron de crecer.
La situación obligó al régimen militar a establecer medidas extraordinarias.
En junio de 1983 se reglamentó la repactación de determinadas deudas habitacionales del Serviu y, ese mismo año, la Ley N.º 18.239 concedió rebajas temporales de dividendos a ciertos deudores de instituciones de previsión.
El beneficio comenzaba con una rebaja del 40% durante el primer año, que disminuía al 30% en el segundo, al 20% en el tercero y al 10% en el cuarto. Se trataba de facilidades de pago sujetas a las condiciones legales y no de una condonación general de las deudas.
Las dificultades se prolongaron durante la década.
Con el retorno de la democracia, el problema de los deudores habitacionales seguía presente en el debate parlamentario.
El 3 de octubre de 1990, durante una discusión en el Senado sobre soluciones para los deudores hipotecarios, Andrés Zaldívar, quien había sido subsecretario de Hacienda durante el gobierno de Eduardo Frei Montalva, cuestionó la evolución del mecanismo.
En su intervención parlamentaria, distinguió entre la UF original, creada para operaciones de fomento, y las modificaciones posteriores que habían extendido su aplicación a los créditos hipotecarios con reajustes diarios.
Zaldívar atribuyó parte de los problemas de los deudores habitacionales a esas transformaciones, aunque esa interpretación política y económica no equivale a establecer que la UF hubiese sido la causa de la crisis.
Lo que sí había quedado en evidencia era una de las tensiones de su funcionamiento: mientras protegía el valor real de los recursos prestados, los deudores debían responder por obligaciones reajustables incluso cuando sus ingresos se deterioraban.
Ese antecedente ayuda a comprender por qué, al llegar la campaña presidencial de 1989, Francisco Javier Errázuriz encontró en la eliminación de la UF una propuesta capaz de conectar con las preocupaciones de muchos deudores.
Fra Fra y la promesa de eliminarla en cinco minutos
La campaña presidencial de Francisco Javier Errázuriz fue uno de los episodios más recordados de la oposición política a la UF.
Su promesa de eliminarla en cinco minutos convirtió un mecanismo financiero en un asunto de discusión electoral.
Pero el problema económico era más complejo que suprimir una unidad de cálculo. La desaparición de la UF no eliminaba la inflación ni los riesgos que esta representaba para quienes prestaban dinero.
Sus defensores, entre ellos economistas y representantes de la banca, advertían que eliminar los mecanismos de reajustabilidad podía llevar a los acreedores a exigir tasas de interés nominales más elevadas, acortar los plazos de los préstamos o establecer otras fórmulas para protegerse de la inflación.
Sus críticos, en cambio, cuestionaban que los deudores debieran mantener el valor real de sus obligaciones cuando sus ingresos no necesariamente aumentaban al mismo ritmo. En particular, advertían que los dividendos hipotecarios y otros compromisos expresados en UF podían representar una carga creciente para las familias, incluso cuando estas no habían contratado nuevas deudas.
La controversia expresaba así dos posiciones sobre un mismo mecanismo: mientras sus defensores destacaban la protección del ahorro y las condiciones que ofrecía para financiar inversiones de largo plazo, sus detractores ponían el acento en los efectos de la reajustabilidad sobre los presupuestos familiares y en la conveniencia de extenderla a distintos contratos.
La discusión no terminaría con la campaña de Errázuriz.
Carlos Massad y el giro de 2001
Uno de los episodios más interesantes de esta historia tuvo nuevamente como protagonista a Carlos Massad.
El economista que había participado en la creación de la UF durante el gobierno de Eduardo Frei Montalva regresó décadas después al centro de una decisión fundamental sobre su utilización.
En 2001, Massad presidía el Banco Central cuando la institución resolvió abandonar la UF como referencia de su principal instrumento de política monetaria.
Hasta entonces, la Tasa de Política Monetaria (TPM) se expresaba como una tasa real indexada a la UF.
El 26 de julio de 2001, el Consejo anunció que desde el 9 de agosto pasaría a fijarse en términos nominales, directamente en pesos.
La TPM, que se encontraba en UF más 3,5% anual, fue reemplazada por una tasa nominal de 6,5% anual.
La decisión respondía a un escenario muy distinto del existente en 1967. Chile había conseguido reducir la inflación y el Banco Central había consolidado un régimen de metas inflacionarias.
Sin embargo, la nominalización no significó eliminar la UF del sistema financiero. Los instrumentos de largo plazo continuaron utilizando esa unidad de cuenta.
Un estudio posterior del Banco Central sobre la nominalización de la política monetaria analizó los efectos de la decisión sobre los mercados financieros y la conducción monetaria.
El episodio contiene una paradoja dentro de la propia historia de la UF: uno de los economistas que contribuyeron a introducirla presidió la institución que decidió dejar de emplearla como referencia para fijar su tasa de política monetaria.
Pero no se trataba necesariamente de una contradicción. Mientras la UF seguía siendo útil para contratos financieros de largo plazo, la menor inflación permitía conducir la política monetaria mediante tasas nominales.
Massad mantendría esa distinción en sus reflexiones posteriores, reconociendo el valor que conservaba la UF para el financiamiento hipotecario y otras inversiones de largo plazo.
Un mecanismo exitoso que continúa dividiendo opiniones
Las críticas a la UF no desaparecieron con el paso de las décadas.
En 2008, Sergio Molina llegó a plantear que, si Chile conseguía mantener una inflación baja y estable durante varios años, podría llegar a prescindir de mecanismos de reajustabilidad.
También continuaron apareciendo cuestionamientos entre economistas y parlamentarios, particularmente sobre la conveniencia de expresar en UF contratos que afectan directamente los presupuestos familiares.
En 2023, un grupo de parlamentarios, entre ellos Daniel Manouchehri y Daniella Cicardini, ambos del Partido Socialista, impulsó un proyecto para restringir la utilización de la unidad de cuenta en determinados contratos.
La iniciativa, ingresada bajo el boletín N.º 15.779-03, proponía eliminar la UF como mecanismo de reajustabilidad en los casos establecidos por la moción.
A ella se sumó otro proyecto, el boletín N.º 15.787-03, relacionado con la utilización de la moneda nacional en contratos de servicios educacionales. Ambas iniciativas fueron posteriormente refundidas.
Los impulsores argumentaban que la UF, concebida originalmente para proteger el ahorro y facilitar el financiamiento, había extendido su utilización a gastos cotidianos de las familias, cuyos ingresos no necesariamente aumentaban al mismo ritmo que la inflación.
El cuestionamiento adquirió una dimensión política más explícita en los años siguientes. Manouchehri y Cicardini insistieron en que resultaba injusto que muchas personas recibieran sus remuneraciones en pesos mientras debían enfrentar obligaciones reajustables por vivienda, salud o educación.
En julio de 2026, ambos parlamentarios volvieron a impulsar restricciones a los cobros expresados en UF, concentrándose en ámbitos como los arriendos habitacionales y los servicios educacionales. Su posición quedó recogida en una comunicación del Partido Socialista.
La controversia enfrentó nuevamente dos visiones sobre el papel que debía seguir cumpliendo esta unidad de cuenta.
Mientras sus críticos buscaban limitar los reajustes automáticos en determinados contratos, economistas, representantes de la banca y autoridades financieras advirtieron que eliminar la UF de los créditos hipotecarios podía encarecer el financiamiento y dificultar el acceso a préstamos de largo plazo.
En agosto de 2025, la presidenta del Banco Central, Rosanna Costa, expuso ante la Comisión de Economía de la Cámara de Diputados las consecuencias que podía provocar la eliminación o limitación de la UF.
En su presentación oficial, advirtió sobre los riesgos de reducir la disponibilidad de instrumentos que permiten protegerse de la inflación y desarrollar contratos financieros de largo plazo.
La discusión continuó durante 2026, con nuevas iniciativas para restringir determinados cobros expresados en UF.
El debate, sin embargo, había cambiado. Ya no se trataba exclusivamente de eliminar la unidad de cuenta, como había propuesto Errázuriz en 1989, sino de determinar en qué operaciones debía mantenerse y en cuáles podía ser sustituida por contratos expresados directamente en pesos.
Es una distinción importante, porque prescindir de la UF en determinados servicios no necesariamente tiene las mismas consecuencias que eliminarla del mercado del crédito hipotecario.
El dinero que no existe físicamente, pero sigue presente
La UF se acerca a cumplir seis décadas de existencia y continúa siendo una de las particularidades más reconocibles del sistema financiero chileno.
Nació como una unidad de cuenta de cien escudos cuyo valor cambiaba cada tres meses. Sobrevivió a la desaparición del escudo, a períodos de inflación elevada, a la transformación del sistema financiero y a la decisión del Banco Central de dejar de utilizarla como referencia de su principal tasa de interés.
También sobrevivió a numerosas controversias políticas y sociales.
Su contribución al desarrollo del financiamiento de largo plazo es ampliamente reconocida, pero su utilización en contratos que afectan los presupuestos familiares continúa generando discrepancias.
¿Y cómo se determina actualmente el valor de algo que nunca ha tenido una representación física?
El Banco Central de Chile calcula la UF a partir de la variación mensual del Índice de Precios al Consumidor (IPC), que informa el Instituto Nacional de Estadísticas (INE).
Con esos antecedentes fija anticipadamente los valores diarios que regirán desde el día 10 de cada mes hasta el 9 del siguiente. La secuencia se publica en el Diario Oficial y puede consultarse en las páginas del Banco Central y del Servicio de Impuestos Internos.
El SII reproduce esos valores para su consulta, pero no los calcula de manera independiente.
Si el IPC aumenta, la UF sube gradualmente durante el período correspondiente. Si registra una variación negativa, también puede disminuir. Y cuando la inflación mensual es cero, su valor permanece constante.
De esta forma, aunque nunca han existido billetes ni monedas de UF, cualquier persona puede conocer cuánto representa en pesos una unidad de fomento cada día.
Desde el punto de vista monetario, su historia es especialmente singular.
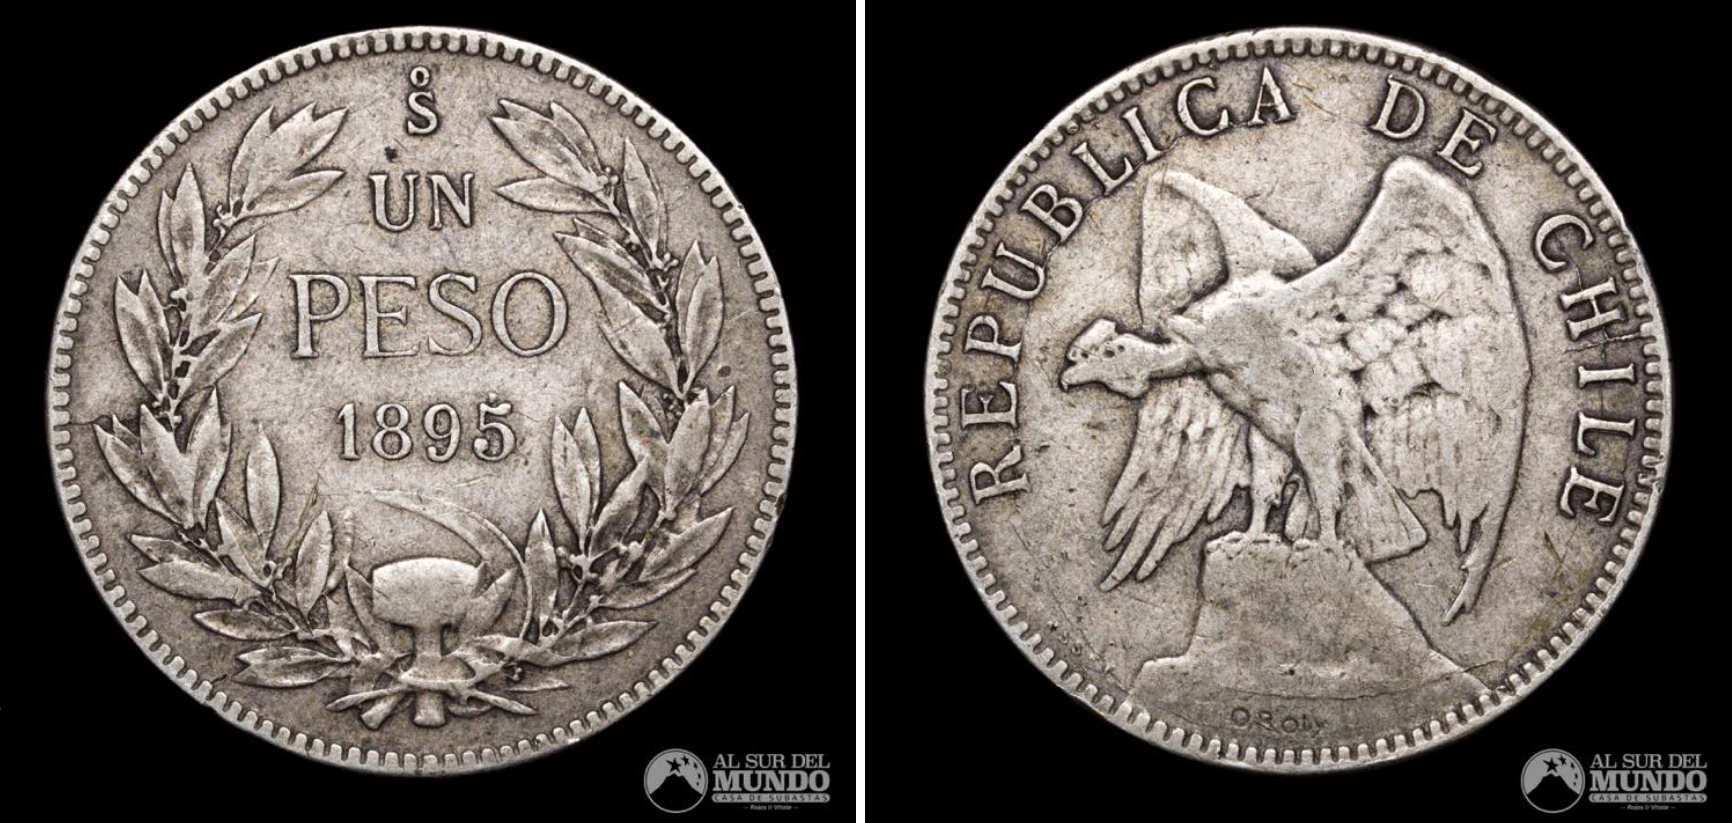
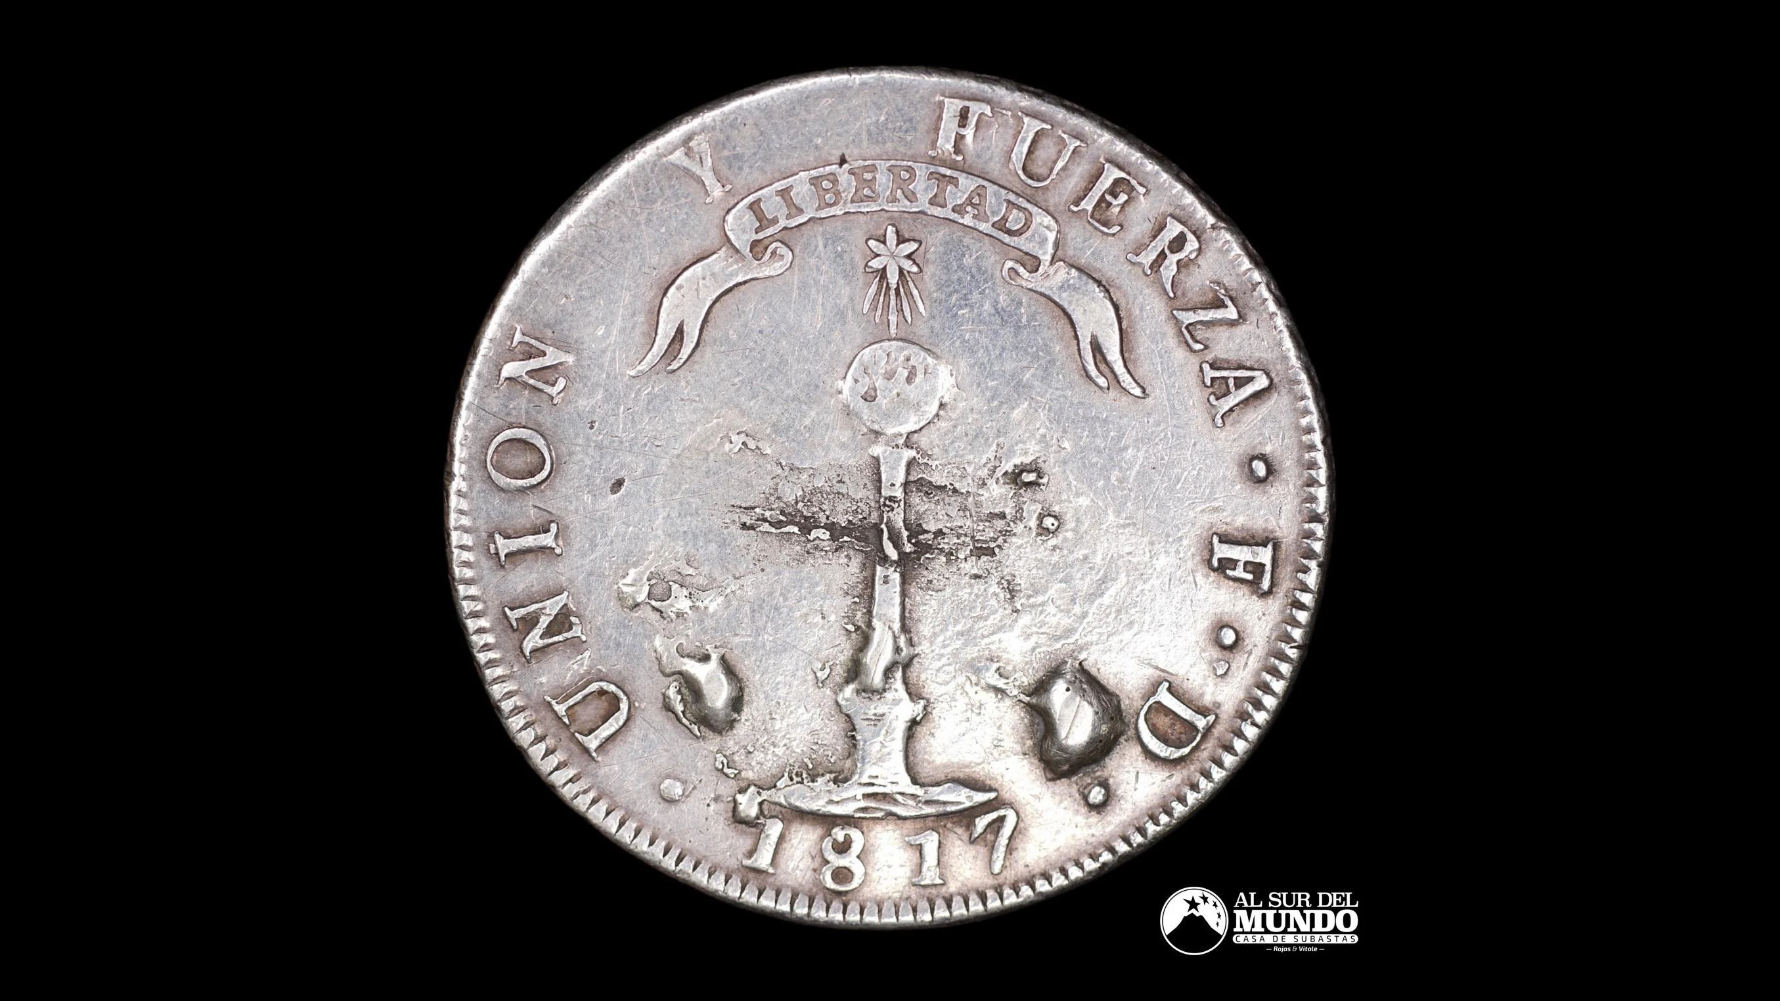
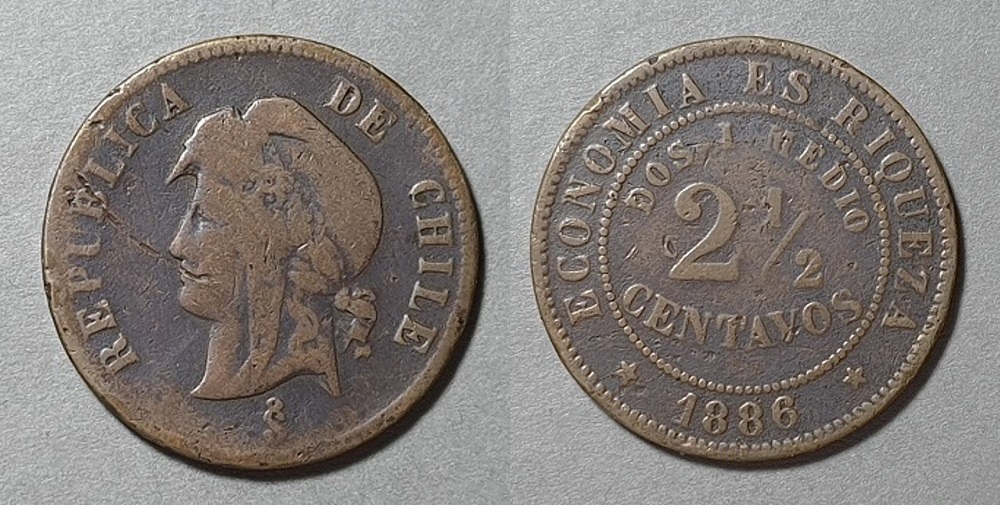
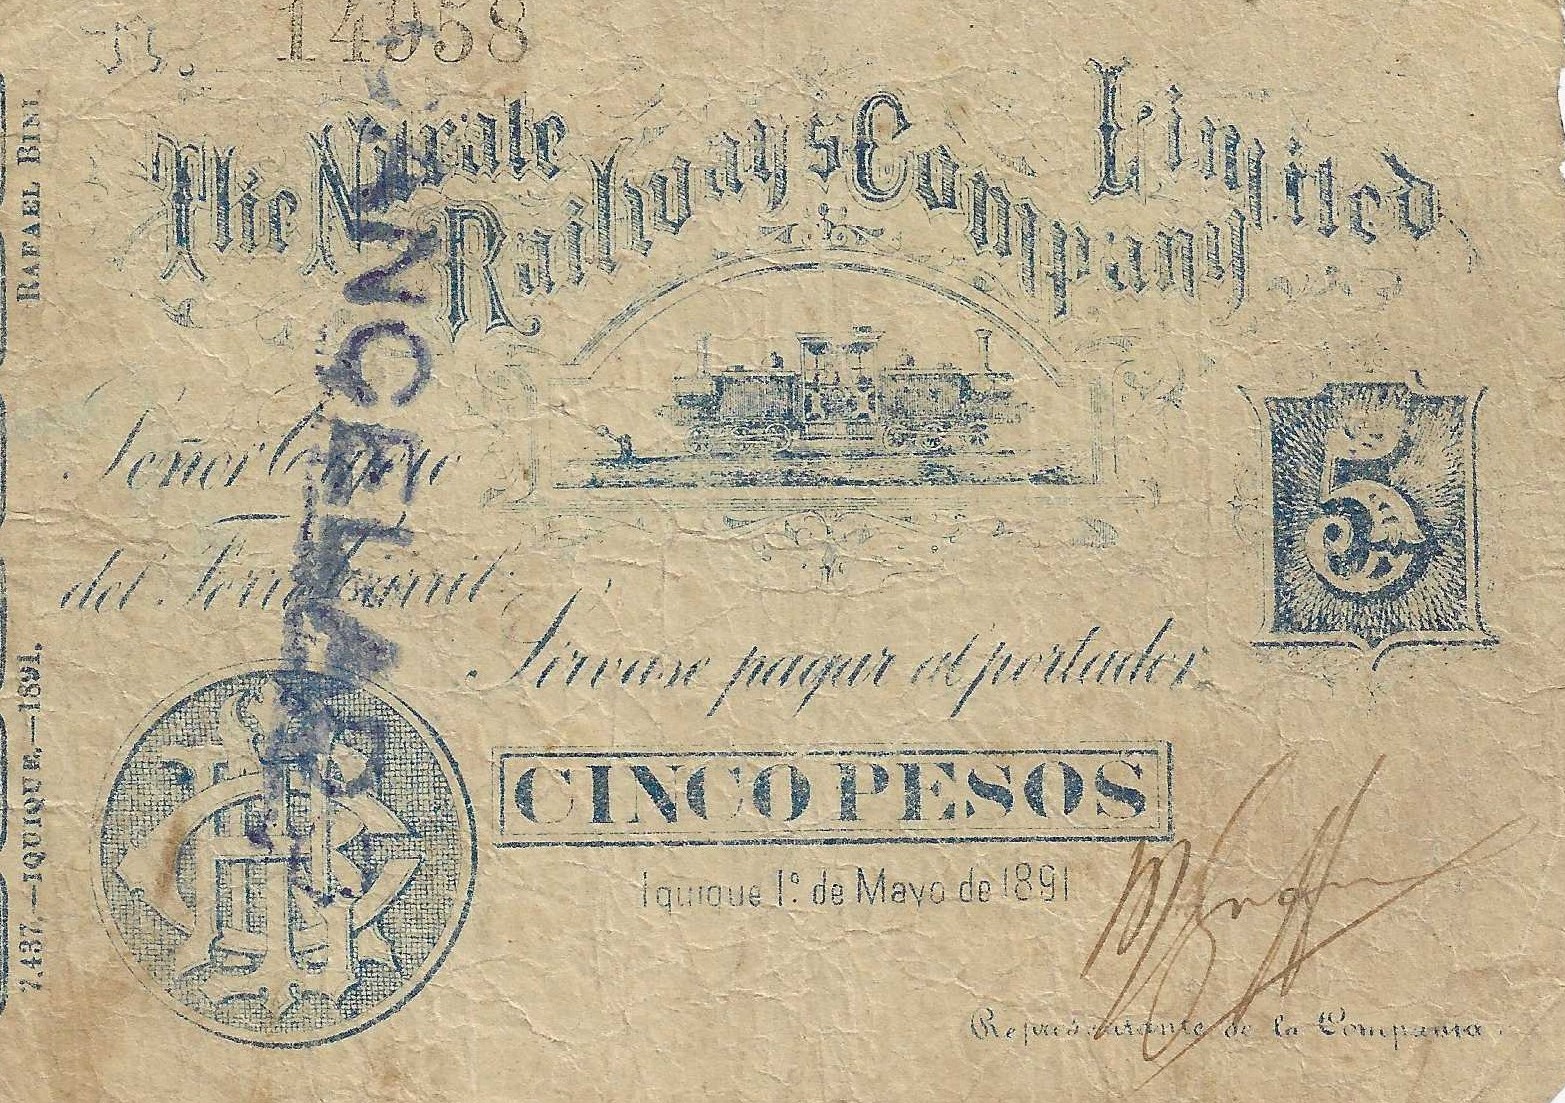
A diferencia de las monedas de oro, plata, cobre o níquel que circularon por Chile, o de los billetes que reemplazaron sucesivamente distintas denominaciones, la UF nunca necesitó una representación física para adquirir importancia económica.
No lleva el retrato de un personaje histórico, no tiene escudo nacional ni existe en las vitrinas de los coleccionistas como una moneda acuñada o un billete emitido.
Y, sin embargo, es una de las unidades de valor más conocidas y utilizadas por los chilenos.
Nació para resolver un problema de confianza: cómo ahorrar, prestar e invertir cuando la inflación reducía permanentemente el valor de la moneda.
Pero la solución terminó generando otra discusión, relacionada con la capacidad de las personas para cumplir obligaciones que conservan su valor real aun cuando sus ingresos no necesariamente lo hacen.
Esa es la paradoja histórica de la Unidad de Fomento: una unidad de cuenta inmaterial que contribuyó a financiar inversiones y créditos durante generaciones, pero cuya existencia y utilización nunca han dejado de despertar cuestionamientos.
Y que, a diferencia de tantas monedas chilenas que desaparecieron con el tiempo, continúa formando parte de la vida económica del país.



Deja una respuesta